Яку групу ФОП обрати? 2 чи 3 група ФОП?
 Автор: Команда Kavil Coffee · 12 хв читання · Оновлено
Зміст статті
- Особливості другої та третьої групи ФОП
- Який ФОП потрібен для кав’ярні самообслуговування
- Коли ФОП 2 групи стає замало
- КВЕД для кав’ярні самообслуговування
- Касовий апарат чи ПРРО для кав’ярні самообслуговування
- Що оформлюємо ми і що лишається вам
- Група ФОП і державний грант на власну справу
- Що робити далі
- Порахувати свою точку →
Для кав’ярні самообслуговування підходить і 2, і 3 група ФОП. Єдиний податок 2 групи у 2026 році фіксований, до 1 729,40 ₴ на місяць, а на 3 групі це 5% від виручки. Якщо громада встановила для 2 групи цей максимум, то разом з військовим збором 3 група дешевша, поки точка продає менш ніж на 43 200 ₴ на місяць. Це приблизно 33 чашки на день, а далі дешевша 2 група. Остаточно групу обирайте з бухгалтером до реєстрації ФОП.
Особливості другої та третьої групи ФОП
Ліміти доходу, єдиний податок і військовий збір 2 групи рахують від мінімальної зарплати на 1 січня року, а мінімальний ЄСВ від мінімальної зарплати того місяця, за який його платять. У 2026 році вона 8 647 ₴ на місяць (стаття 8 закону про державний бюджет на 2026 рік). Усі суми в статті на 2026 рік. З 1 січня 2027 року їх рахуватимуть від нової мінімальної зарплати.
| Що порівнюємо | 2 група ФОП | 3 група ФОП |
|---|---|---|
| Що можна робити | послуги населенню й платникам єдиного податку, виробництво й продаж товарів, ресторанне господарство | будь-яку діяльність, крім заборонених для єдиного податку |
| Наймані працівники | до 10 осіб одночасно | без обмежень |
| Дохід за рік, не більше | 7 211 598 ₴ (834 мінімальні зарплати) | 10 091 049 ₴ (1 167 мінімальних зарплат) |
| Єдиний податок | фіксований, до 20% мінімальної зарплати, тобто до 1 729,40 ₴ на місяць | 5% від доходу або 3%, якщо ви платник ПДВ |
| Військовий збір | 864,70 ₴ на місяць (10% мінімальної зарплати) | 1% від доходу |
| Єдиний соціальний внесок (ЄСВ) за себе | щонайменше 1 902,34 ₴ на місяць | щонайменше 1 902,34 ₴ на місяць |
| Звітність і сплата податку | декларація раз на рік, податок наперед до 20 числа кожного місяця | декларація й податок щокварталу |
Ставки й ліміти ми звірили 16.10.2026 з Податковим кодексом і законом про єдиний внесок. Ставку 2 групи встановлює місцева рада. У вашій громаді вона може бути нижчою за 20%.
Єдиний податок і військовий збір 2 групи від продажів не залежать, і в тихий місяць ви платите ту саму суму, що й у людний. На 3 групі обидва платежі беруть відсотком від доходу, тобто від усіх грошей, які отримала точка, і витрати з нього не віднімають. ЄСВ на обох групах однаковий. Його нараховують за кожен місяць, навіть без продажів, а платять раз на квартал: до 20 квітня, липня, жовтня й січня.
ЄСВ за себе не платять пенсіонери за віком чи вислугою років, люди з інвалідністю, а також ті, хто досяг пенсійного віку й отримує пенсію чи соціальну допомогу. Не треба його платити й за ті місяці, за які роботодавець уже сплатив за вас щонайменше 1 902,34 ₴ внеску.
Усе це правила для точок в Україні. У Польщі чи іншій країні ЄС форма бізнесу й податки свої.
Який ФОП потрібен для кав’ярні самообслуговування
ФОП для кав’ярні може бути на 2 або на 3 групі. Перша група не підходить: вона лише для торгівлі на ринках і побутових послуг населенню. Для 2 групи Податковий кодекс прямо називає продаж товарів і ресторанне господарство. Продаж кави можливий і на 3 групі, бо його немає серед видів діяльності, заборонених для єдиного податку.
У наших розрахунках прибутку для прикладу стоїть ФОП 2 групи зі ставкою 20%. Разом з ЄСВ і військовим збором він обходиться в 4 496 ₴ на місяць. Ту саму суму видно в розрахунку внутрішньої кав’ярні.
Калькулятор на головній бере 19 ₴ чистими з чашки вже після інгредієнтів, оренди, ФОП і комісії банку. Оренда й ФОП 2 групи від продажів не залежать, тож на малому потоці чистими лишиться менше, ніж він покаже. У статті про окупність кав’ярні у 2026 році ФОП стоїть окремим рядком поруч з орендою й телеметрією, і там видно, скільки лишається чистими на 20 і на 40 чашках на день.
Як вибрати групу ФОП за виручкою
Порівнювати треба лише єдиний податок і військовий збір, бо ЄСВ однаковий. На 3 групі без ПДВ вони разом забирають 6% виручки: 5% єдиного податку й 1% військового збору. Поки ці 6% за місяць менші за податок і збір 2 групи у вашій громаді, менше платите на 3 групі.
Ми порахували одну точку на 20 і на 40 чашках на день із середнім чеком 43,75 ₴, як і в інших наших розрахунках прибутку. Брали 30 днів у місяці, ставку 2 групи 20%, а 3 групу без ПДВ. У таблиці всі платежі ФОП за місяць, разом з військовим збором і ЄСВ.
| Чашок на день | Виручка за місяць | Платежі на 2 групі | Платежі на 3 групі |
|---|---|---|---|
| 20 | 26 250 ₴ | 4 496,44 ₴ | 3 477,34 ₴ |
| 40 | 52 500 ₴ | 4 496,44 ₴ | 5 052,34 ₴ |
На 20 чашках 3 група дешевша на 1 019,10 ₴ на місяць. На 40 чашках дешевша вже 2 група, на 555,90 ₴. Групи зрівнюються на виручці близько 43 200 ₴ на місяць, тобто приблизно на 33 чашках на день. Хто не платить ЄСВ за себе, у того обидві суми менші на 1 902,34 ₴, а різниця між групами та сама.
Якщо ставка у вашій громаді нижча за 20%, 2 група виграє вже на меншому потоці. За ставки 10% групи зрівнюються приблизно на 22 чашках на день. Це приклад за нашою моделлю: результат кожної точки свій і не гарантований.
Коли ФОП 2 групи стає замало
Кілька точок можуть працювати на одному ФОП 2 групи, поки його дохід за рік не перевищує 7 211 598 ₴. Точка на 40 чашках із чеком 43,75 ₴ дає близько 630 000 ₴ виручки за рік, це 12 місяців по 52 500 ₴. У ліміт уміщається приблизно 11 таких точок. Платежі від кількості точок не ростуть. У розрахунку мережі ми теж беремо один ФОП на всі точки, поки їхня виручка вміщується в ліміт 2 групи: податки й внески він платить один раз, а не за кожну точку.
Але якщо точки стоять у різних громадах, нижча ставка громади вже не діє, і Податковий кодекс вимагає 20% мінімальної зарплати (пункт 293.7).
Групу можна змінити. Заяву на перехід подають щонайменше за 15 календарних днів до початку наступного кварталу, і з нього податок рахують за новою групою. Якщо ж дохід за рік перевищить ліміт 2 групи, із суми понад ліміт платите 15%. Заяву про перехід подають до 20 числа першого місяця після кварталу, у якому ліміт перевищили. З наступного кварталу ви вже на 3 групі, де ліміт 10 091 049 ₴, або на загальній системі.
КВЕД для кав’ярні самообслуговування
Кав’ярні самообслуговування підходять два коди з класифікатора КВЕД-2010: 56.30 і 47.99. Код показує, чим ви заробляєте, і його вказують, коли реєструють ФОП.
- 56.30 «Обслуговування напоями». Держстат відносить сюди приготування напоїв для споживання на місці, зокрема в кафе й пересувних кіосках з напоями.
- 47.99 «Інші види роздрібної торгівлі поза магазинами». Сюди Держстат відносить торгівлю через торговельні автомати, у тому числі напоями, як прямо сказано в поясненні до 56.30.
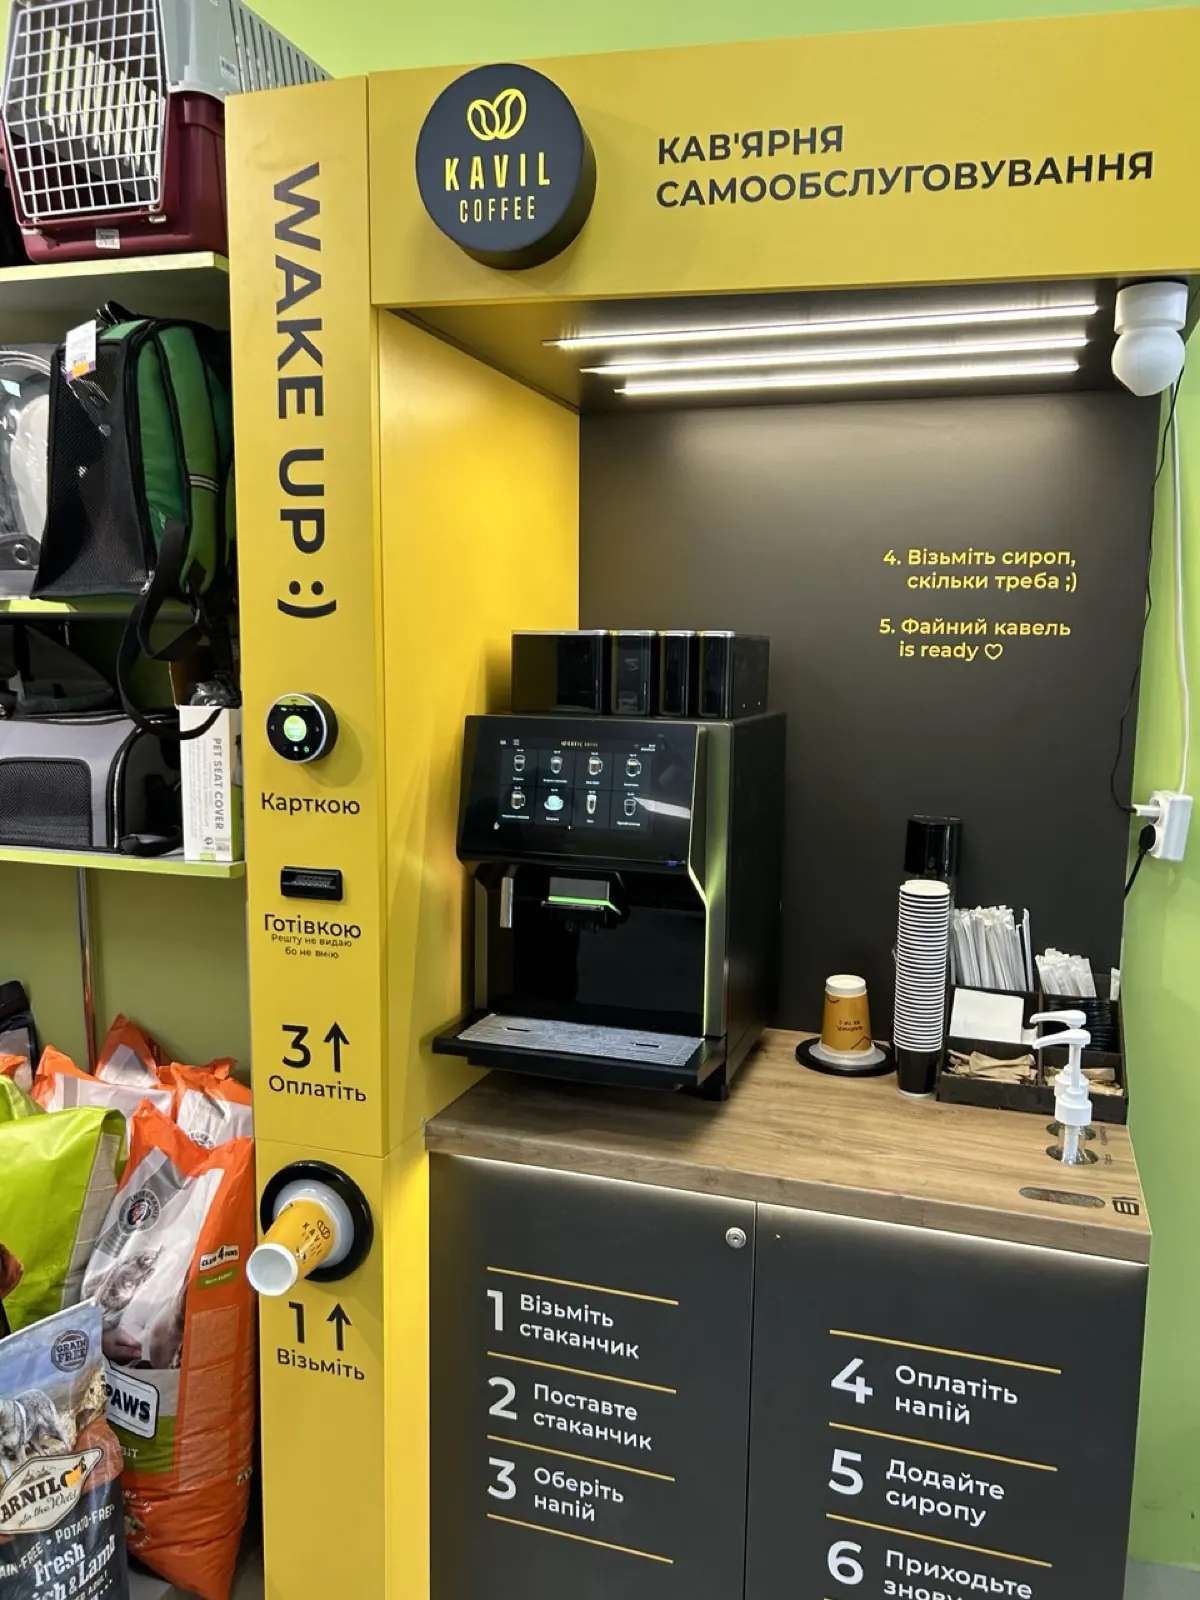
Точка Kavil схожа водночас на кіоск з напоями й на торговельний автомат: напій на місці готує кавомашина, а людина сама обирає його й платить, бо точка працює без продавця. Код 56.10 для неї не потрібен: він для кафе, де подають їжу, а продаж їжі через автомати Держстат теж відносить до 47.99.
Обидва коди, 56.30 і 47.99, можна вписати в один ФОП. Який із них зробити основним, порадить бухгалтер. Якщо на 2 групі ви ведете кілька видів діяльності, єдиний податок платите за найбільшою зі ставок, які громада встановила для них (пункт 293.6 Податкового кодексу). Перевірте ставки для обох кодів.
Дохід від діяльності, якої немає в реєстрі платників єдиного податку, ФОП 2 групи оподатковує за ставкою 15% і мусить перейти на загальну систему оподаткування. Код, за яким точка продає каву, має стояти і в реєстрації ФОП, і в заяві на єдиний податок.
З 1 січня 2027 року Держстат уводить у дію класифікатор NACE 2.1-UA, який згодом замінить КВЕД-2010. Код 56.30 у ньому лишається без змін, а код 47.99 Держстат розподілив між кількома новими кодами залежно від товару. Якщо реєструєте ФОП у 2027 році або вже вписали 47.99, звірте коди з таблицею відповідності Держстату.
Касовий апарат чи ПРРО для кав’ярні самообслуговування
Навіть у кав’ярні самообслуговування кожен продаж кави на 2 і 3 групі має пройти через реєстратор розрахункових операцій (РРО), який у побуті називають касовим апаратом, або через програмний реєстратор (ПРРО). Податковий кодекс звільняє від них лише 1 групу (пункт 296.10). Оплата карткою не виняток. Закон про РРО поширює цей обов’язок і на готівкові, і на безготівкові розрахунки, а квитанція банківського термінала фіскальний чек не замінює.
Для продажу напоїв через автомат податкова називає два шляхи. Якщо в автомат вбудовано реєстратор із Державного реєстру РРО і його зареєстровано в податковій на ваш ФОП, сам автомат і є РРО, а чек покупцю він може не видавати. Інакше до автомата підключають ПРРО. З ним чек обов’язковий: на папері, QR-кодом на екрані або повідомленням на телефон чи пошту. У безоплатному ПРРО податкової інтеграції з банківськими терміналами немає: чек після кожної оплати доводиться створювати вручну, а на точці без продавця робити це нікому.
Якщо продаж пройшов повз РРО чи ПРРО або чек не видали, коли мали видати, штраф дорівнює сумі такого продажу. За кожне наступне порушення це вже 150% суми (стаття 17 закону про РРО). Який шлях підходить кавомашині й терміналу вашої точки і скільки він коштує, з’ясуйте до відкриття з менеджером Kavil і бухгалтером.
Що оформлюємо ми і що лишається вам
Реєстрацію ФОП, банківський рахунок і термінал для оплати карткою ми оформлюємо за вас. Від передплати до першої чашки проходить до 30 днів, і за цей час ми ще збираємо кав’ярню, привозимо її й монтуємо. Хто підключить РРО чи ПРРО для вашої точки, уточніть у менеджера до відкриття.
Групу й КВЕД вирішіть до реєстрації. Без заяви на єдиний податок ФОП залишається на загальній системі оподаткування. Заяву на 2 групу подають до кінця місяця реєстрації, а платником єдиного податку ФОП стає з першого числа наступного місяця. До цього дня продажі оподатковують за правилами загальної системи, і на 2 групі запуск точки краще планувати вже після нього. На 3 групу без ПДВ заяву подають протягом 10 календарних днів після реєстрації, і платником єдиного податку ви стаєте вже з дня реєстрації.
Після запуску податки й звітність за вашим ФОП ведете ви або ваш бухгалтер. Закладайте ЄСВ у щомісячні витрати: пільгу воєнного часу, з якою ФОП міг не платити ЄСВ за себе, на 2026 рік зупинено законом про бюджет.
Група ФОП і державний грант на власну справу
З вересня 2026 року Дія приймає заявки на грант «Започаткування та масштабування власної справи», який у новинах і далі називають «Власна справа». На його сторінці сказано, що гранти не оподатковуються.
Якщо подаєтесь на державний грант на кав’ярню як фізична особа, ФОП реєструють уже після рішення: на реєстрацію й договір гранту дають 20 календарних днів. ФОП, який працює щонайменше 6 місяців, подається на інший грант, для масштабування, і мусить створити нове робоче місце. Договір у цьому разі укладають за 10 робочих днів після рішення (порядок надання грантів, пункти 4, 6 і 22).
Чи можна з ФОП, який працює менше 6 місяців, отримати грант на започаткування як фізична особа, порядок прямо не каже. Якщо розраховуєте на грант, уточніть це в центрі зайнятості до реєстрації ФОП.
Знайти місце для кав’ярні варто до подачі заявки: у ній вказують і вид діяльності за КВЕД, і адресу точки.
За договором гранту за строк проєкту треба сплатити податків, зборів і ЄСВ не менше, ніж сума гранту. Строк ви вказуєте в заявці: 2, 3 або 5 років. Сплачене рахують з першого числа місяця після того, як грант надійшов на рахунок, а якщо набралося менше, різницю повертаєте протягом двох місяців після закінчення проєкту.
Чи набереться ця сума, залежить і від групи ФОП. На 2 групі за ставки 20% єдиний податок, військовий збір і ЄСВ за себе дають близько 54 000 ₴ на рік. Для прикладу візьмемо суми 2026 року без змін. Тоді грант 100 000 ₴ ці платежі покриють за 2 роки, а грант 300 000 ₴ не покриють і за 5 років: набереться близько 270 000 ₴, і якщо працівників у точці немає, різницю, близько 30 000 ₴, доведеться повернути. Платежі рахують від мінімальної зарплати, тож коли її підвищують, різниця меншає. А за 3 роки замість 5 вона сягне близько 138 000 ₴, тому строк проєкту обирайте разом із сумою гранту.
Хто ЄСВ за себе не платить, наприклад пенсіонер чи людина з інвалідністю, набирає за сумами 2026 року лише близько 31 000 ₴ на рік і за 2 роки не покриє навіть 100 000 ₴. Якщо ЄСВ за вас сплачує роботодавець, уточніть у центрі зайнятості, чи зарахують цей внесок в умову гранту. На 3 групі платежі ростуть разом з виручкою, тому їхню суму рахуйте від прогнозу продажів. Наш менеджер з грантів закладає ці податки на весь строк проєкту, коли пише з вами бізнес-план.
Що робити далі
- Прикиньте виручку точки за місяць: чашки на день × середній чек × 30 днів. Рахуйте від 40 чашок на день, як і в нашому бізнес-плані однієї точки, і перевірте тихий сценарій на 20: від нього залежить, яка група вийде дешевшою. З них стартує й калькулятор прибутку на головній. За звітами кабінету телеметрії, у травні 2026 року середній чек у трьох точках мережі був близько 44 ₴.
- Покажіть бухгалтеру цю виручку й таблиці з цієї статті. Спитайте, яка ставка 2 групи у вашій громаді, яка група вийде дешевшою, який КВЕД зробити основним і що ставити на точку: касовий апарат чи ПРРО.
- Залиште номер у формі нижче, і менеджер порахує точку для вашого міста. Якщо адреса вже є, назвіть її під час дзвінка, і ми безкоштовно оцінимо місце ще до договору оренди.